Wer passiv in die großen Aktienindizes investiert, besitzt vor allem eines: besonders groß kapitalisierte Technologie- und Halbleiterwerte mit einem USA-Übergewicht. Bereits vor zwei Jahren haben wir darauf hingewiesen, wie einseitig die großen Indizes aktuell hinsichtlich einzelner Unternehmen des Technologiesektors und der USA positioniert sind. Seither hat sich die Konzentration weiter erhöht und ist sogar größer als die offiziellen Sektorengewichte vermuten lassen.
Mehr Tech, als auf der Verpackung steht
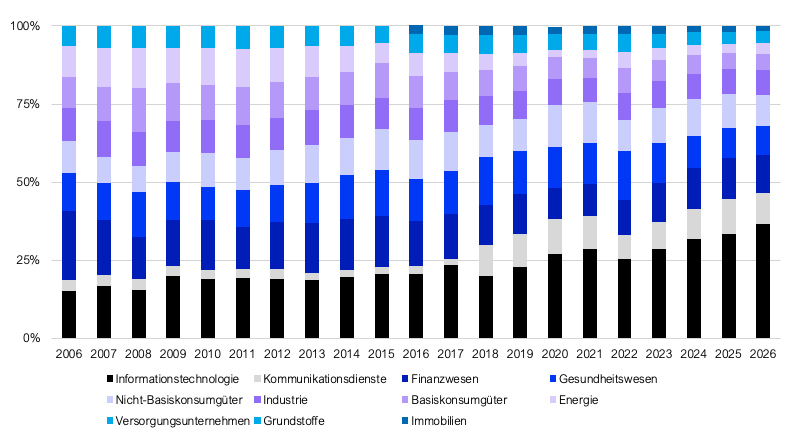
Der Information-Technology-Sektor macht heute knapp 40 % des S&P 500 aus. Diese ohnehin beachtliche Zahl untertreibt jedoch die tatsächliche Konzentration, denn bei der Betrachtung der Zeitreihe muss berücksichtigt werden, dass einige große Unternehmen im Laufe der Zeit in andere Sektoren umklassifiziert wurden. So wanderten beispielsweise Alphabet (Google) und Meta (Facebook) im Jahr 2018 aus dem Informationstechnologie-Sektor in den neu geschaffenen Sektor Kommunikationsdienste, was einem Effekt von rund fünf Prozentpunkten entspricht. Ab März 2023 wurden Visa, Mastercard und PayPal den Finanzwerten zugeschlagen, was den IT-Sektor um rund drei Prozentpunkte entlastete. Obwohl es sich bei Amazon um den weltweit größten Anbieter von Rechenzentren handelt zählten das Unternehmen seit jeher nicht zum Informationstechnologie-Sektor. Tatsächlich sind die drei größten Anbieter von Rechenzentren Microsoft, Amazon und Alphabet heute in drei unterschiedlichen Sektoren vertreten – nur Microsoft wird zum Informationstechnologie-Sektor gezählt obwohl die drei Unternehmen inzwischen zu einem großen Teil im gleichen Geschäftsfeld tätig sind. Um diese Effekte bereinigt, beträgt der „echte” Anteil des Technologiesektors des S&P 500 heute fast die Hälfte des Index – Diversifikation sieht anders aus.
Tech ist nicht gleich Tech
2026 ist erneut der Technologiesektor für den Löwenanteil der Wertentwicklung an den weltweiten Aktienmärkten verantwortlich. Allerdings hat sich in in den letzten Jahren etwas verändert. Innerhalb des Technologiesektors hat sich eine große Schere aufgetan, denn längst entwickelt sich nicht mehr alles im Gleichschritt. Insbesondere Halbleiterwerte haben sich im laufenden Jahr extrem positiv entwickelt, während Softwareunternehmen zumeist deutlich Federn lassen mussten.
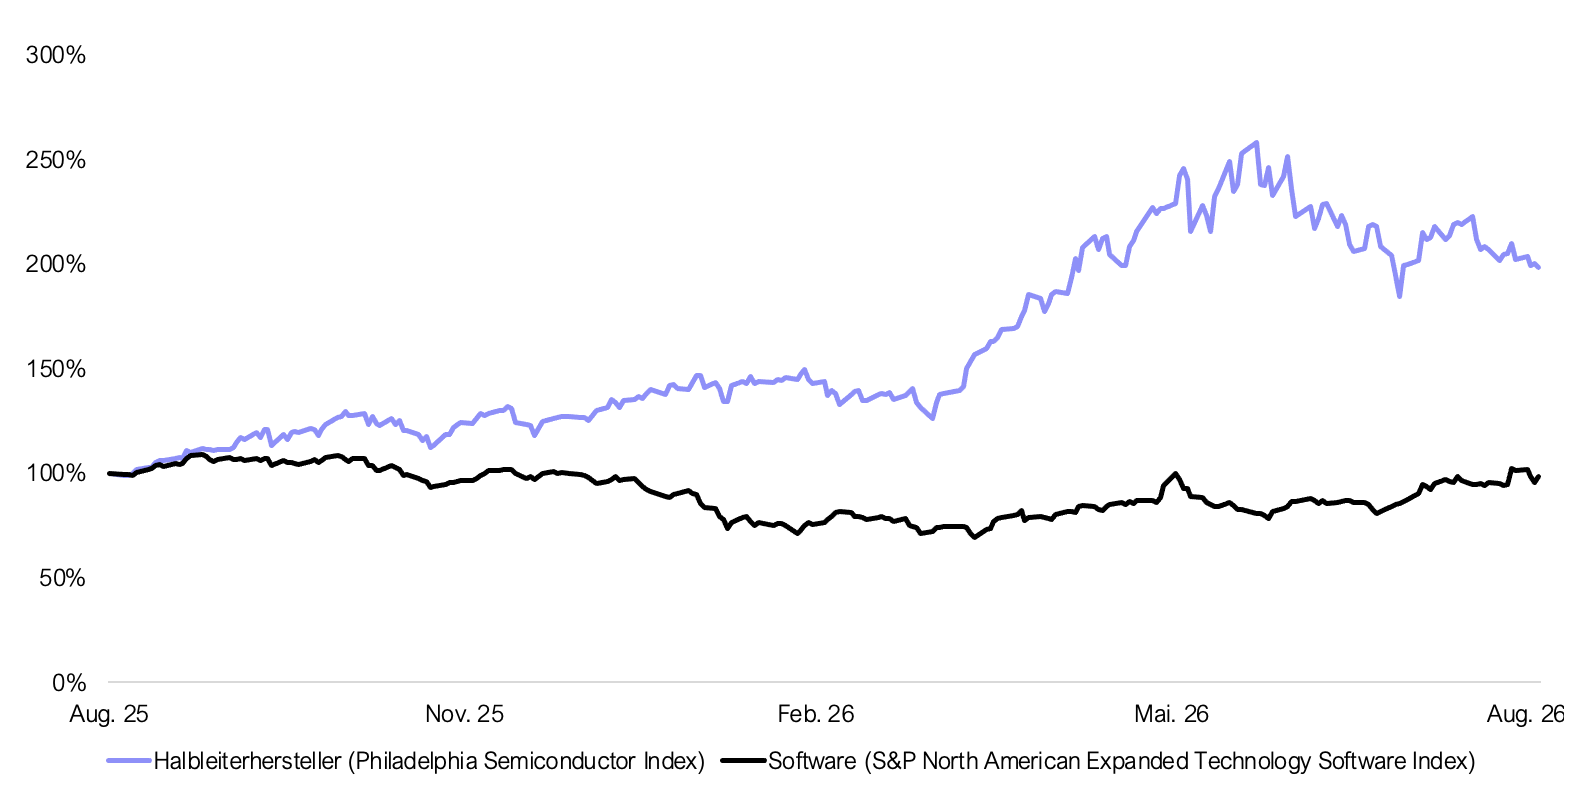
Hier lohnt sich ein zweiter Blick, denn nicht alle Technologieunternehmen verfügen über die hohen inkrementellen Margen, die mit digitalen Geschäftsmodellen verbunden werden. Die Herstellung von Halbleitern ist ein zyklisches und kapitalintensives Geschäft. Halbleiterunternehmen stellen physische Produkte in Fabriken her – sie haben also kein digitales sondern ein in der physischen Welt verankertes Geschäftsmodell.
Wer heute einen Index-ETF erwirbt, sollte sich dieser Unterschiede bewusst sein und wissen, was er eigentlich besitzt. Investorenlegende Peter Lynch ist für das folgende Zitat bekannt:
Know what you own, and know why you own it.
Wir fragen uns, ob vielen passiven Investoren bewusst ist, wie viele Technologiewerte sie tatsächlich besitzen und dass es sich bei vielen dieser Unternehmen anders als in der Vergangenheit um kapitalintensive Halbleiterhersteller mit einer zumindest historisch hohen Zyklik handelt. Die Worte von Peter Lynch erscheinen uns heute zeitgemäßer denn je.
Der Korrelationstest: Konzentration ist nicht gleich Konzentration
Auf den ersten Blick scheint auch unser Portfolio konzentriert zu sein. Die zehn größten Positionen im ProfitlichSchmidlin Fonds machen zusammen 48 % des Portfolios aus. Die zehn größten Werte im S&P 500 machen mit 39 % einen etwas geringeren Anteil des Index aus. Der entscheidende Unterschied zeigt sich jedoch bei der Betrachtung des Verhaltens der jeweiligen Portfoliounternehmen zueinander: Die durchschnittliche paarweise Korrelation der zehn größten Werte im S&P 500 beträgt 0,36 und liegt damit um 63 % über dem entsprechenden Wert unserer zehn größten Beteiligungen. Berücksichtigt man zusätzlich die Gewichtung der Positionen, öffnet sich die Schere noch weiter. Während die gewichtete Korrelation der Einzeltitel in unserem Portfolio bei 0,21 liegt, beträgt sie bei den zehn größten S&P-500-Werten 0,39.
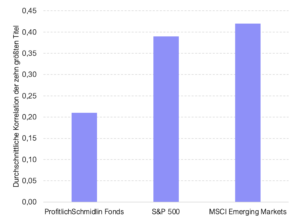
Die Index-Schwergewichte im S&P 500 weisen also fast die doppelte Korrelation untereinander auf wie unsere größten Beteiligungen. Anders formuliert: Zehn Positionen können eine Wette sein – oder ein wirklich diversifiziertes Portfolio bilden. Die Zahlen zeigen, dass auch mit einem konzentrierten Portfolio eine ausgewogene und diversifizierte Allokation möglich ist.
Wachstum gibt es auch abseits von Tech – und das zu vernünftigen Preisen
Die einseitige Positionierung der Indizes wird häufig mit den überlegenen Wachstumsraten des Technologiesektors begründet. Doch Wachstum ist kein Privileg der Technologiekonzerne: Unsere Unternehmensbeteiligungen sind in den letzten zehn Jahren im Durchschnitt zweistellig bei Umsatz und Gewinn gewachsen – und das zu Bewertungen, die wir für angemessen halten.
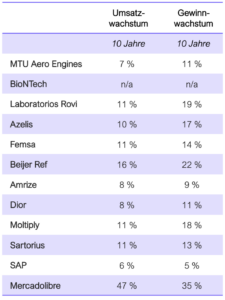
Durch aktives Management versuchen wir, ein diversifiziertes und ausgewogenes Portfolio zu konstruieren, das sich durch hohe Qualität und attraktive, unternehmensspezifische Wachstumstreiber auszeichnet, ohne dabei alle Eier in einen Korb zu legen.